Cari Bakiye Nasıl Hesaplanır? Borç ve Alacak Hesaplama Rehberi
İşletmelerin müşterileri, tedarikçileri ve iş ortaklarıyla gerçekleştirdiği ticari işlemlerin düzenli takip edilmesi, finansal yönetimin temel unsurlarından biridir. Satış, alış, tahsilat ve ödeme işlemleri arttıkça her firmanın güncel borç ve alacak durumunu takip etmek de zorlaşabilir. Bu noktada cari bakiye nasıl hesaplanır sorusu işletme sahipleri ve muhasebe çalışanları için önemli hale gelir.
Cari bakiye, bir müşteri veya tedarikçiyle gerçekleştirilen işlemler sonucunda ortaya çıkan güncel borç ya da alacak durumunu ifade eder. İşletmenin yaptığı satışlar, aldığı ödemeler, gerçekleştirdiği alışlar ve yaptığı tahsilatlar cari hesap bakiyesini doğrudan etkiler.
Cari bakiyenin doğru hesaplanması, tahsilatların zamanında yapılmasına, tedarikçi ödemelerinin planlanmasına ve işletmenin nakit akışının daha kontrollü yönetilmesine yardımcı olur. Ayrıca müşterilerle yaşanabilecek ödeme anlaşmazlıklarının önüne geçmek için de düzenli cari hesap takibi yapılmalıdır.
Bu yazıda cari bakiye kavramını, borç ve alacak hesaplama yöntemlerini, örnek uygulamaları ve işletmelerin cari hesap takibini kolaylaştıran yöntemleri ele alacağız.
Cari Bakiye Nedir?
Cari bakiye, iki işletme veya kişi arasında gerçekleşen ticari işlemlerin sonucunda oluşan borç ve alacak farkıdır. Başka bir ifadeyle bir müşterinin işletmeye ne kadar borcu olduğunu veya işletmenin bir tedarikçiye ne kadar ödeme yapması gerektiğini gösterir.
Örneğin bir işletme müşterisine 50.000 TL tutarında ürün satmış ve müşteriden 20.000 TL tahsilat yapmış olsun. Bu durumda müşterinin işletmeye kalan borcu 30.000 TL olacaktır.
Cari bakiye yalnızca satış ve tahsilat işlemlerinden oluşmaz. İşletmenin müşteri veya tedarikçileriyle yaptığı diğer ticari işlemler de hesap bakiyesini etkileyebilir. İade, iskonto, fiyat farkı ve mahsup gibi işlemlerin doğru kaydedilmesi gerekir.
Cari hesaplar genellikle müşteri ve tedarikçi bazında ayrı ayrı takip edilir. Böylece her firmanın işlem geçmişi ve güncel finansal durumu birbirinden bağımsız olarak görüntülenebilir.
Cari Bakiye Nasıl Hesaplanır?
Cari bakiye hesaplamak için ilgili cari hesaba ait bütün borç ve alacak hareketlerinin belirlenmesi gerekir. Hesaplama yapılırken başlangıç bakiyesi de dikkate alınmalıdır.
Cari Bakiye Hesaplama Formülü
Cari Bakiye = Önceki Bakiye + Toplam Borç Hareketleri – Toplam Alacak Hareketleri
Bu formülde:
- Önceki bakiye: Hesaplama döneminin başında bulunan borç veya alacak tutarıdır.
- Toplam borç: Cari hesabın borç tarafına kaydedilen işlemlerin toplamıdır.
- Toplam alacak: Cari hesabın alacak tarafına kaydedilen işlemlerin toplamıdır.
Burada önemli olan, hesaplamanın hangi tarafın kayıtlarına göre yapıldığını bilmektir. İşletmenin kendi cari hesap kayıtlarında müşteriden alacağı varsa bu tutar genellikle borç bakiyesi olarak görünür. Tedarikçiye ödeme yapması gerekiyorsa ilgili hesapta alacak bakiyesi oluşur.
Dolayısıyla cari hesap bakiyesinin pozitif veya negatif görünmesi, kullanılan muhasebe ve yazılım sisteminin işaretleme yöntemine göre değişebilir. Rakamın yanında borç veya alacak açıklamasının da kontrol edilmesi gerekir.
Cari Bakiye Hesaplama Örneği
Bir işletmenin müşterisiyle gerçekleştirdiği işlemleri inceleyelim. İşletme müşterisine farklı tarihlerde ürün satışı yapmış ve belirli aralıklarla tahsilat gerçekleştirmiş olsun.
Örnek cari hesap hareketleri aşağıdaki gibidir:
- İlk satış işlemi: 40.000 TL
- İkinci satış işlemi: 25.000 TL
- Birinci tahsilat: 20.000 TL
- İkinci tahsilat: 15.000 TL
- Üçüncü satış işlemi: 10.000 TL
Öncelikle toplam satış tutarını hesaplayalım:
40.000 + 25.000 + 10.000 = 75.000 TL
Ardından toplam tahsilat miktarını bulalım:
20.000 + 15.000 = 35.000 TL
Son olarak cari bakiyeyi hesaplayalım:
75.000 – 35.000 = 40.000 TL
Bu durumda müşterinin işletmeye 40.000 TL borcu bulunmaktadır. İşletme bu tutarı müşterinin cari hesabında borç bakiyesi olarak takip eder.
Cari Hesap Hareketleri Nasıl Hesaplanır?
Cari hesap bakiyesini doğru takip edebilmek için yalnızca toplam borç ve alacak tutarlarını bilmek yeterli değildir. Her işlemin tarihinin, açıklamasının ve tutarının ayrı ayrı kaydedilmesi gerekir.
Örneğin bir müşteriyle yapılan işlemleri düşünelim. Müşteriye ürün satıldığında cari borç artar. Müşteriden tahsilat yapıldığında ise borç azalır. Bu işlemlerin her biri cari hesap ekstresinde ayrı bir satır olarak gösterilmelidir.
Örnek bir cari hesap ekstresi şu şekilde olabilir:
| Tarih | İşlem | Borç | Alacak | Bakiye |
|---|---|---|---|---|
| 01.11.2026 | Satış faturası | 40.000 TL | – | 40.000 TL |
| 05.11.2026 | Tahsilat | – | 15.000 TL | 25.000 TL |
| 10.11.2026 | Satış faturası | 20.000 TL | – | 45.000 TL |
| 15.11.2026 | Tahsilat | – | 10.000 TL | 35.000 TL |
Tabloda görüldüğü gibi her işlemden sonra kalan bakiye yeniden hesaplanır. Bu yönteme yürüyen bakiye takibi denir.
Yürüyen bakiye sayesinde işletme, belirli bir tarihte müşterinin ne kadar borcu bulunduğunu kolayca görebilir. Ayrıca geçmişte yapılan tahsilatların hangi satışlardan sonra gerçekleştiği de daha anlaşılır hale gelir.
Müşteri Cari Bakiyesi Nasıl Hesaplanır?
Müşteri cari hesabı, işletmenin müşterilerinden olan alacaklarını takip etmek için kullanılır. Müşteriye yapılan satışlar, hesapta borç hareketi oluşturur. Müşteriden alınan tahsilatlar ise alacak hareketi olarak kaydedilir.
Temel hesaplama şu şekildedir:
Müşteri Cari Bakiyesi = Satışlar + Diğer Borçlandırmalar – Tahsilatlar – Diğer Alacaklandırmalar
Örneğin bir müşteriye toplam 120.000 TL tutarında ürün satılmış ve 70.000 TL tahsilat yapılmış olsun. Bu durumda müşterinin kalan borcu 50.000 TL olacaktır.
Müşterinin yaptığı ürün iadesi veya işletmenin uyguladığı iskonto gibi işlemler de ilgili hesap kayıtlarına doğru şekilde yansıtılmalıdır. Aksi durumda sistemde görünen bakiye ile gerçek ticari durum arasında fark oluşabilir.
Müşteri cari hesaplarının düzenli kontrol edilmesi, geciken ödemelerin tespit edilmesini ve tahsilat planlamasının yapılmasını kolaylaştırır.
Tedarikçi Cari Bakiyesi Nasıl Hesaplanır?
Tedarikçi cari hesabı, işletmenin mal veya hizmet satın aldığı firmalara karşı ödeme yükümlülüklerini takip etmek için kullanılır.
İşletme bir tedarikçiden ürün satın aldığında, kendi kayıtlarında tedarikçiye olan borcu artar. Tedarikçiye ödeme yaptığında ise kalan borç azalır.
Örnek olarak:
- Tedarikçiden yapılan ürün alımı: 80.000 TL
- İlk ödeme: 30.000 TL
- İkinci ödeme: 20.000 TL
Hesaplama:
80.000 – 30.000 – 20.000 = 30.000 TL
İşletmenin tedarikçiye kalan borcu 30.000 TL’dir.
Tedarikçi cari hesaplarının takip edilmesi, ödeme tarihlerinin planlanması ve işletmenin kısa vadeli nakit ihtiyacının belirlenmesi açısından önemlidir.
Cari Hesapta Borç ve Alacak Ne Anlama Gelir?
Cari hesap takibinde borç ve alacak kavramlarının doğru anlaşılması gerekir. Çünkü aynı işlem, işlemi yapan işletmenin kayıtları ile karşı tarafın kayıtlarında farklı yönlerde görünebilir.
Borç Nedir?
Borç, bir tarafın diğer tarafa ödemesi gereken tutarı ifade eder. İşletmenin müşteri cari hesabında yaptığı satışlar genellikle müşterinin borcunu artırır. Tedarikçi hesabında ise işletmenin yaptığı alışlar kendi kayıtlarında borç doğurur.
Alacak Nedir?
Alacak, işletmenin başka bir kişi veya firmadan tahsil etmesi gereken tutarı ifade edebilir. Müşteriden tahsilat yapıldığında işletmenin müşteri cari hesabındaki alacak tarafı hareketlenir ve müşterinin kalan borcu azalır.
Bu nedenle cari hesap hareketleri değerlendirilirken yalnızca borç ve alacak sütunlarına bakılmamalıdır. Hesabın müşteri mi yoksa tedarikçi hesabı mı olduğu da dikkate alınmalıdır.
Cari Bakiye Takibinde Dikkat Edilmesi Gerekenler
Cari bakiye hesaplamasının doğru olması için bütün ticari işlemlerin eksiksiz kaydedilmesi gerekir. Özellikle işlem sayısının fazla olduğu işletmelerde manuel takip hatalara neden olabilir.
Cari hesap yönetiminde dikkat edilmesi gereken temel noktalar şunlardır:
- İşlemleri zamanında kaydedin: Satış, alış, tahsilat ve ödeme işlemleri gerçekleştiğinde sisteme işlenmelidir.
- Her firmayı ayrı takip edin: Müşteri ve tedarikçi hesapları birbirine karıştırılmamalıdır.
- Ödeme türlerini belirtin: Nakit, kredi kartı, havale/EFT, çek ve senet gibi işlemler doğru şekilde sınıflandırılmalıdır.
- İade ve iskontoları kaydedin: Cari bakiyeyi etkileyen düzeltme işlemleri atlanmamalıdır.
- Düzenli mutabakat yapın: İşletmenin kayıtları ile karşı tarafın kayıtları belirli aralıklarla karşılaştırılmalıdır.
- Geçmiş hareketleri saklayın: Cari hesabın hangi işlemler sonucunda oluştuğu sonradan incelenebilmelidir.
- Yetkilendirme kullanın: Cari hesap ve finansal kayıtları yalnızca ilgili çalışanların değiştirebilmesi sağlanmalıdır.
Cari Hesap Ekstresi Nedir?
Cari hesap ekstresi, belirli bir müşteri veya tedarikçiyle gerçekleştirilen işlemlerin tarih sırasına göre listelendiği rapordur. Bu raporda açılış bakiyesi, borç hareketleri, alacak hareketleri ve güncel bakiye gibi bilgiler yer alabilir.
Cari ekstre sayesinde işletmeler, müşterilerinin ödeme geçmişini inceleyebilir ve hangi tarihlerde ne kadar tahsilat yapıldığını görebilir.
Özellikle düzenli ticaret yapan firmalarda cari ekstrelerin belirli aralıklarla kontrol edilmesi önemlidir. Böylece yanlış kaydedilen işlemler, eksik tahsilatlar veya taraflar arasında oluşan bakiye farklılıkları daha erken tespit edilebilir.
Cari ekstrelerin PDF olarak alınabilmesi veya yazdırılabilmesi de müşteri ve tedarikçilerle yapılan mutabakat süreçlerini kolaylaştırır.
Cari Bakiye Takibinde Yapılan Hatalar Nelerdir?
İşletmelerde cari hesap takibi sırasında yapılan küçük hatalar zaman içerisinde önemli tutar farklılıklarına neden olabilir. Bu nedenle kayıt düzeninin oluşturulması ve işlemlerin kontrol edilmesi gerekir.
En sık karşılaşılan hatalar şunlardır:
- Tahsilat yapıldığı halde cari hesaba işlenmemesi.
- Aynı satış işleminin birden fazla kez kaydedilmesi.
- Yanlış müşteri veya tedarikçi hesabına işlem girilmesi.
- İade ve iskonto işlemlerinin unutulması.
- Ödeme türlerinin yanlış belirtilmesi.
- Eski cari hesap bakiyelerinin yeni döneme aktarılırken kontrol edilmemesi.
- Farklı çalışanların birbirinden habersiz kayıt değiştirmesi.
Bu sorunların önüne geçmek için cari hareketlerin tek bir sistem üzerinden yönetilmesi, kullanıcı yetkilerinin sınırlandırılması ve işlem geçmişinin kayıt altında tutulması yararlı olacaktır.
ERP Programı ile Cari Bakiye Takibi Nasıl Yapılır?
İşletmeler başlangıçta cari hesaplarını Excel tabloları veya manuel kayıtlarla takip edebilir. Ancak müşteri ve tedarikçi sayısı arttıkça her işlemi ayrı ayrı kontrol etmek zorlaşır. Satışların, tahsilatların ve ödemelerin farklı dosyalarda tutulması güncel bakiyenin hesaplanmasını da güçleştirebilir.
ERP programları, cari hesap hareketlerini satış, sipariş ve finansal işlemlerle ilişkilendirerek bu sürecin daha düzenli yönetilmesine yardımcı olur.
Örneğin bir müşteri için satış işlemi oluşturulduğunda ilgili tutarın cari hesaba yansıtılması, tahsilat yapıldığında ise bakiyenin güncellenmesi işletmenin finansal kayıtlarını takip etmesini kolaylaştırır.
Bu sistemlerde cari hesap ekstresi üzerinden geçmiş işlemler incelenebilir. Böylece işletme yöneticileri yalnızca toplam bakiyeyi değil, bu bakiyenin hangi işlemler sonucunda oluştuğunu da görebilir.
Mini ERP ile Cari Hesap ve Bakiye Yönetimi
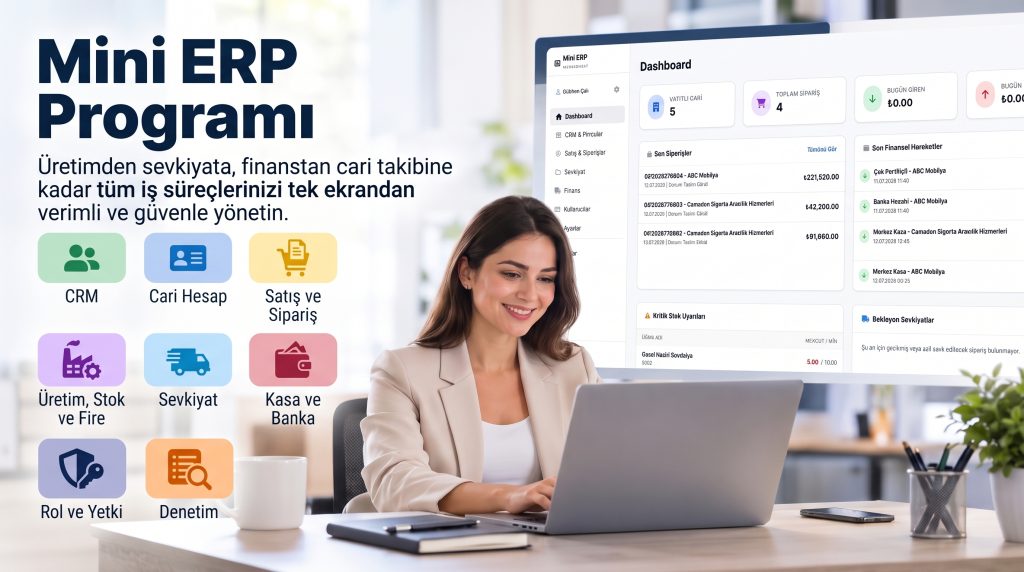
USG Bilişim tarafından geliştirilen Mini ERP Sistemi, müşteri ve tedarikçi cari hesaplarını, tahsilatları ve finansal hareketleri tek panel üzerinden takip etmeye yardımcı olur.
Sistemde müşteri ve tedarikçiler için ayrı cari kartlar oluşturulabilir. Firma bilgileri, iletişim detayları ve ticari hareketler ilgili kayıt üzerinden yönetilebilir.
Mini ERP’nin cari hesap yönetimi kapsamında öne çıkan özellikleri şunlardır:
- Müşteri ve tedarikçiler için ayrı cari hesap kartları oluşturma.
- Cari hesap borç ve alacak hareketlerini takip etme.
- Tahsilatları nakit, kredi kartı, havale/EFT, çek ve senet gibi yöntemlerle kaydetme.
- İşlem sonrasında güncel cari bakiyeyi görüntüleme.
- Her işlemden sonraki yürüyen bakiyeyi inceleme.
- Belirli tarih aralıklarında cari hesap ekstresi hazırlama.
- Cari ekstreleri A4 formatında yazdırma veya PDF olarak alma.
- Finansal hareketleri ilgili cari hesaplarla ilişkilendirme.
Özellikle satış ve tahsilat işlemlerini ayrı ayrı takip etmek zorunda kalan işletmeler için bu özellikler önemli bir kolaylık sağlayabilir. Böylece müşterinin güncel borç durumuna ulaşmak için farklı dosyaları veya kayıtları karşılaştırma ihtiyacı azalır.
USG Bilişim Mini ERP Sistemi hakkında detaylı bilgi alarak cari hesap, stok, sipariş, üretim ve kasa yönetimi özelliklerini inceleyebilirsiniz.
Cari Bakiye Takibi Neden Önemlidir?
Cari bakiye, işletmelerin müşteri ve tedarikçileriyle olan finansal ilişkilerini gösteren önemli bir veridir. Doğru hesaplanan bir cari bakiye, işletmenin ne kadar tahsilat yapması gerektiğini veya hangi firmalara ödeme yükümlülüğü bulunduğunu anlamasını sağlar.
Cari bakiye hesaplamak için başlangıç bakiyesi, borç hareketleri ve alacak hareketleri birlikte değerlendirilmelidir. Satış, alış, tahsilat, ödeme ve iade işlemlerinin eksiksiz kaydedilmesi hesap doğruluğu açısından önem taşır.
İşlem hacmi büyüyen işletmelerde cari hesapların manuel yöntemlerle yönetilmesi zaman kaybına ve kayıt hatalarına neden olabilir. Bu nedenle cari hesap hareketlerini otomatik olarak güncelleyen, yürüyen bakiye gösteren ve ekstre hazırlayabilen bir ERP programı kullanmak daha düzenli bir çalışma ortamı oluşturabilir.
İşletmenizin müşteri, tedarikçi, tahsilat ve ödeme süreçlerini tek noktadan takip etmek için cari hesap yönetimini diğer operasyonel işlemlerle birlikte değerlendirmelisiniz.
Unutmayın: Sağlıklı bir finansal yönetim için yalnızca ne kadar satış yaptığınızı bilmek yeterli değildir. Bu satışların ne kadarının tahsil edildiğini ve ne kadarının hâlâ alacak olarak beklediğini de bilmeniz gerekir.