Sevk İrsaliyesi Nasıl Düzenlenir? Örnek, Zorunlu Bilgiler ve Dikkat Edilmesi Gerekenler
İşletmelerin ürünlerini müşterilerine, bayilerine, şubelerine veya farklı depolarına gönderirken düzenlemesi gereken belgelerin başında sevk irsaliyesi gelir. Sevk irsaliyesi, ticari malların bir noktadan başka bir noktaya taşınması sırasında mal hareketinin kayıt altına alınmasını sağlar. Bu belge sayesinde hangi ürünün, hangi miktarda, kim tarafından ve nereye gönderildiği takip edilebilir.
Özellikle üretim, toptan satış, perakende ve dağıtım alanlarında faaliyet gösteren işletmeler için sevk irsaliyesinin doğru hazırlanması önemlidir. Eksik veya hatalı bilgiler hem sevkiyat sürecinde karışıklığa hem de mevzuata uyum açısından sorunlara neden olabilir. Bu nedenle sevk irsaliyesi düzenlenirken belgenin içermesi gereken bilgiler, sevk tarihi ve malın teslim edileceği adres dikkatle kontrol edilmelidir.
Bu yazıda sevk irsaliyesi nasıl düzenlenir, hangi bilgileri içermelidir, fatura ile arasındaki farklar nelerdir ve e-İrsaliye nasıl hazırlanır gibi merak edilen soruları açıklıyoruz.
Sevk İrsaliyesi Nedir?
Sevk irsaliyesi, ticari malların taşınması sırasında düzenlenen ve mal hareketini belgeleyen resmi bir belgedir. Bir işletmenin sattığı ürünleri müşterisine göndermesi, kendi deposundan mağazasına mal taşıması veya ürünlerini başka bir işletmeye sevk etmesi gibi durumlarda gündeme gelir.
Sevk irsaliyesinin temel amacı, taşınan malların niteliğini, miktarını, göndericisini ve teslim edileceği yeri kayıt altına almaktır. Böylece taşıma sırasında ürünlerin hangi işletmeye veya kişiye ait olduğu ve hangi adrese gönderildiği belgelendirilebilir.
213 sayılı Vergi Usul Kanunu’nun 230. maddesinde sevk irsaliyesine ilişkin düzenlemeler yer alır. İlgili hüküm kapsamında malın alıcıya teslim edilmek üzere satıcı tarafından taşınması veya taşıttırılması halinde satıcının; malın alıcı tarafından taşınması veya taşıttırılması halinde ise alıcının sevk irsaliyesi düzenlemesi gerekir. İşletmenin kendi iş yerleri veya şubeleri arasındaki mal hareketleri de bu kapsamda değerlendirilir.
Dolayısıyla sevk irsaliyesi yalnızca satış yapılan ürünlerin gönderilmesinde kullanılan bir belge değildir. İşletmeye ait malların farklı adreslere taşınması gibi durumlarda da mal hareketinin belgelendirilmesi gerekebilir.
Sevk İrsaliyesi Nasıl Düzenlenir?
Sevk irsaliyesi düzenlerken öncelikle gönderici ve alıcı bilgileri hazırlanmalı, ardından taşınacak ürünlerin cinsi ve miktarı doğru şekilde kaydedilmelidir. Belge, malın fiili sevkiyle uyumlu olmalı ve taşıma başlamadan önce gerekli kontroller tamamlanmalıdır.
Bir sevk irsaliyesi hazırlamak için aşağıdaki adımlar izlenebilir:
1. Gönderici işletme bilgilerini girin
İlk olarak malı gönderen işletmenin kimlik ve iletişim bilgileri yazılmalıdır. İşletmenin adı veya ticaret unvanı, iş adresi, bağlı olduğu vergi dairesi ve vergi kimlik numarası gibi bilgiler doğru olmalıdır.
Gönderici bilgilerinin eksiksiz olması, belgenin hangi işletme tarafından düzenlendiğinin anlaşılmasını sağlar. Özellikle birden fazla şubesi veya deposu bulunan işletmelerde malın hangi birimden çıktığının takip edilmesi operasyonel açıdan da önemlidir.
2. Alıcı ve teslimat bilgilerini ekleyin
Sevk irsaliyesinde malların kime ve nereye gönderildiği açıkça belirtilmelidir. Alıcının adı veya ticaret unvanı, adresi ve ilgili vergi bilgileri kullanılmalıdır.
Malın teslim edileceği adres, alıcının kayıtlı adresinden farklıysa fiili teslimat adresinin doğru yazılması gerekir. Örneğin bir işletmenin merkez adresi İstanbul’da bulunurken ürünler Ankara’daki şubesine gönderilebilir. Bu durumda sevkiyatın yapılacağı adres açık şekilde belirtilmelidir.
3. Sevk edilecek ürünleri listeleyin
Belgenin en önemli bölümlerinden biri ürün bilgileridir. Sevk edilen her ürünün cinsi ve miktarı anlaşılır şekilde yazılmalıdır. Ürünlerin isimleri mümkün olduğunca açık olmalı, ölçü birimleri doğru kullanılmalıdır.
Örneğin bir sevkiyatta 50 adet sandalye, 20 adet masa ve 100 metre kablo bulunuyorsa bu ürünler ayrı satırlarda gösterilmelidir. Ürünlerin birbirine karıştırılmasını önlemek için işletmenin stok kartlarında kullandığı ürün adlarından yararlanılabilir.
Ürün miktarlarının sevkiyat öncesinde fiziksel olarak kontrol edilmesi de önemlidir. Sistemde görünen stok miktarı ile araca yüklenen miktar arasında fark bulunması, teslimat sırasında sorun yaşanmasına neden olabilir.
4. İrsaliye tarihini ve numarasını kontrol edin
Sevk irsaliyesinde belgenin düzenlenme tarihi ile seri ve sıra numarası bulunmalıdır. Ayrıca fiili sevk tarihi de doğru şekilde belirtilmelidir. Belgenin düzenlendiği tarih ile malın fiilen yola çıktığı tarih farklı olabileceğinden bu alanların birbirinden ayrılması önemlidir.
Örneğin sevkiyat belgesi sabah saatlerinde hazırlanmış ancak ürünler öğleden sonra yola çıkmış olabilir. Böyle bir durumda fiili sevk tarihinin doğru gösterilmesi gerekir.
5. Taşıma ve sevkiyat bilgilerini kontrol edin
Sevkiyatın sorunsuz ilerlemesi için taşıma sürecinde kullanılacak operasyonel bilgilerin de kontrol edilmesi yararlıdır. Araç plakası, sürücü bilgisi, sevkiyat sorumlusu ve teslimat notları gibi bilgiler işletmenin kullandığı belge formatına ve ilgili mevzuatın gerekliliklerine göre kaydedilebilir.
Burada önemli bir ayrım vardır: Sevk irsaliyesi ile ücret karşılığında eşya taşıyan işletmelerin düzenlediği taşıma irsaliyesi aynı belge değildir. Taşıma irsaliyesinin kendine özgü düzenleme hükümleri bulunur. Bu nedenle iki belge birbirinin yerine kullanılmamalıdır.
6. Belgeyi son kez kontrol ederek sevkiyatı başlatın
Belge hazırlandıktan sonra gönderici, alıcı, ürün ve miktar bilgileri kontrol edilmelidir. Özellikle ürünlerin fiili yükleme miktarı ile irsaliyedeki miktarın aynı olması gerekir.
Kontroller tamamlandıktan sonra belge, uygulanacak kağıt veya elektronik belge düzenine uygun şekilde oluşturulur. Sevkiyat sırasında gerekli belgenin araçta bulundurulması veya elektronik olarak görüntülenebilir olması sağlanmalıdır.
Sevk İrsaliyesinde Bulunması Gereken Bilgiler Nelerdir?
Sevk irsaliyesinde yer alması gereken bilgiler, belgenin geçerli ve anlaşılır şekilde düzenlenmesi açısından önem taşır. Vergi Usul Kanunu’nun 230. maddesi kapsamında sevk irsaliyesinde bulunması gereken temel bilgiler, fatura için belirtilen bilgilerin fiyat ve bedel dışındaki ilgili unsurları ile malın nereye ve kime gönderildiğine ilişkin açıklamalardır.
Genel olarak bir sevk irsaliyesinde şu bilgiler bulunmalıdır:
- Belge başlığı: Belgenin sevk irsaliyesi olduğunu gösteren ifade.
- Belge tarihi: İrsaliyenin düzenlendiği tarih.
- Seri ve sıra numarası: Belgenin takip edilmesini sağlayan numaralandırma bilgisi.
- Gönderici bilgileri: İşletmenin adı veya unvanı, iş adresi, vergi dairesi ve vergi kimlik bilgileri.
- Alıcı bilgileri: Malın gönderildiği kişi veya işletmenin adı, unvanı ve adresi ile ilgili vergi bilgileri.
- Malın cinsi: Sevk edilen ürünlerin açık ve anlaşılır isimleri.
- Malın miktarı: Ürünlerin adet, kilogram, metre veya ilgili diğer ölçü birimleriyle miktarı.
- Gönderim adresi: Malların teslim edileceği yer.
- Fiili sevk tarihi: Malların gerçekten yola çıktığı tarih.
Belgenin türüne ve kullanılan elektronik sisteme göre ek alanlar da bulunabilir. Örneğin e-İrsaliye uygulamasında elektronik belgeye ilişkin teknik ve mevzuatsal alanlar dikkate alınır.
Sevk İrsaliyesi Örneği
Aşağıdaki örnek, sevk irsaliyesinde yer alabilecek temel bilgileri göstermek amacıyla hazırlanmış temsili bir içeriktir. Gerçek bir resmi belge yerine geçmez; işletmelerin kullandığı belge formatı ve mevzuat gereklilikleri farklılık gösterebilir.
| Alan | Örnek Bilgi |
|---|---|
| Belge Türü | Sevk İrsaliyesi |
| İrsaliye No | IRS202600001 |
| Düzenleme Tarihi | 10.11.2026 |
| Fiili Sevk Tarihi | 10.11.2026 |
| Gönderici | Örnek Üretim ve Ticaret Ltd. Şti. |
| Gönderici Adresi | Organize Sanayi Bölgesi, Ankara |
| Alıcı | Örnek Mağazacılık A.Ş. |
| Teslimat Adresi | Çankaya, Ankara |
| Ürün 1 | Ofis Sandalyesi – 50 Adet |
| Ürün 2 | Çalışma Masası – 20 Adet |
| Ürün 3 | Dosya Dolabı – 10 Adet |
Örnekte görüldüğü gibi sevk irsaliyesi, gönderilen malların ve teslimat bilgilerinin açıkça anlaşılmasını sağlamalıdır. Ürün adları ve miktarları belirsiz bırakılmamalı, gönderim adresi doğru yazılmalıdır.
Sevk İrsaliyesi Ne Zaman Düzenlenir?
Sevk irsaliyesi, mal hareketinin belgelendirilmesi için sevkiyat sürecinde düzenlenmelidir. Temel kural, malın fiili sevkinden önce gerekli belgenin hazırlanmasıdır. Belgenin düzenlenme tarihi ile fiili sevk tarihi arasındaki farkın doğru gösterilmesi gerekir.
Örneğin işletme, müşterisinin siparişini hazırladıktan sonra ürünleri kendi deposundan müşterinin adresine gönderecekse sevkiyat başlamadan önce irsaliye sürecini tamamlamalıdır.
Bir işletmenin farklı şubeleri veya depoları arasında mal taşıması durumunda da sevk irsaliyesi düzenlenmesi gerekebilir. Çünkü burada müşteriye satış yapılmasa bile ticari malın bir adresten başka bir adrese hareketi söz konusudur.
Fatura ve sevk irsaliyesinin düzenlenme zamanları birbirinden farklı kurallara tabidir. Faturanın düzenlenme süresine ilişkin genel kural, malın teslimi veya hizmetin yapıldığı tarihten itibaren azami yedi günlük süredir. Ancak bu süre, sevk irsaliyesinin düzenlenme zamanını erteleme hakkı vermez. İşletmelerin işlem türüne göre geçerli istisnaları ayrıca değerlendirmesi gerekir.
Sevk İrsaliyesi ile Fatura Arasındaki Fark Nedir?
Sevk irsaliyesi ve fatura, ticari faaliyetlerde sık kullanılan ancak farklı amaçlara hizmet eden belgelerdir. İki belgenin birbirine karıştırılması, özellikle yeni işletmelerde belge düzeni açısından sorun oluşturabilir.
Sevk irsaliyesi, malın taşınmasını ve hareketini belgelendirir. Hangi ürünün, hangi miktarda ve nereye gönderildiğini gösterir.
Fatura ise satılan mal veya yapılan hizmet karşılığında düzenlenen, satışın veya hizmetin bedelini ve ilgili mali bilgileri gösteren belgedir.
İki belge arasındaki temel farklar şunlardır:
- Sevk irsaliyesi mal hareketini, fatura ise satış veya hizmet işlemini belgelendirir.
- Sevk irsaliyesinde malın cinsi ve miktarı yer alır; satış bedeli bilgisi bulunması temel zorunlu unsur değildir.
- Faturada mal veya hizmetin fiyatı, tutarı ve ilgili vergi bilgileri yer alır.
- Malın taşınması ile faturanın düzenlenmesi aynı anda gerçekleşmek zorunda olmayabilir.
- Bir işletmenin kendi şubeleri arasında yaptığı mal sevki de irsaliye gerektirebilir; bu işlem tek başına müşteriye satış anlamına gelmez.
Bu nedenle sevkiyat belgesi ile satış belgesinin görevleri ayrı ayrı değerlendirilmelidir. İşletmeler, ticari işlemin niteliğine göre hangi belgenin hangi aşamada düzenleneceğini doğru belirlemelidir.
e-İrsaliye Nedir ve Nasıl Düzenlenir?
e-İrsaliye, kağıt ortamında düzenlenen sevk irsaliyesinin elektronik ortamda oluşturulan ve iletilen biçimidir. Yeni ve farklı bir belge türü değildir; kağıt sevk irsaliyesi ile aynı hukuki niteliğe sahiptir.
e-İrsaliye uygulaması, mal hareketlerinin elektronik ortamda izlenmesini kolaylaştırır. Belge elektronik olarak oluşturulur, alıcısına iletilir ve mevzuata uygun şekilde muhafaza edilir.
e-İrsaliye düzenlemek için genel olarak şu adımlar izlenir:
- İşletmenin e-İrsaliye uygulamasına dahil olup olmadığı kontrol edilir.
- GİB Portalı, özel entegratör veya izin verilen entegrasyon yöntemi kullanılır.
- Alıcı ve gönderici bilgileri sisteme girilir.
- Sevk edilecek ürünlerin cinsi ve miktarı belirtilir.
- Fiili sevk tarihi ve gerekli diğer belge alanları doldurulur.
- Belge elektronik olarak imzalanır ve ilgili sisteme iletilir.
- Belgenin başarılı şekilde iletildiği kontrol edilir.
e-İrsaliye uygulamasına dahil olma koşulları ve zorunluluk kapsamı, Gelir İdaresi Başkanlığının güncel düzenlemelerine göre değerlendirilmelidir. Her işletme için aynı koşullar geçerli olmayabilir. Bu nedenle e-İrsaliye kullanma zorunluluğu bulunan mükellefler, güncel tebliğleri ve kendi faaliyetlerine ilişkin hükümleri kontrol etmelidir.
e-İrsaliye uygulamasına kayıtlı mükelleflerin, uygulamaya kayıtlı olmayan alıcılara yönelik belge düzenleme süreçlerinde de ilgili mevzuat hükümlerine uyması gerekir. Elektronik belge uygulaması, her durumda kağıt belge kullanımının tamamen ortadan kalktığı anlamına gelmez.
Sevk İrsaliyesi Düzenlerken Yapılan Hatalar
Sevk irsaliyesi hazırlamak basit bir işlem gibi görünse de yoğun sipariş ve sevkiyat trafiği olan işletmelerde çeşitli hatalar meydana gelebilir. Bu hatalar ürünlerin yanlış adrese gönderilmesine, stok kayıtlarının bozulmasına ve teslimat sürecinin uzamasına yol açabilir.
Ürün miktarının yanlış yazılması
Depodan çıkan ürün miktarı ile irsaliyede belirtilen miktarın farklı olması, teslimat sırasında uyuşmazlık yaratabilir. Bu nedenle yükleme öncesinde ürünlerin sayılması ve belgeyle karşılaştırılması gerekir.
Yanlış alıcı veya teslimat adresi kullanılması
Özellikle birden fazla şubesi bulunan müşterilerde teslimat adresinin yanlış seçilmesi ciddi zaman kaybına neden olabilir. Sipariş kaydı ile irsaliye üzerindeki adresin aynı olduğundan emin olunmalıdır.
Fiili sevk tarihinin hatalı belirtilmesi
Belgenin düzenlenme tarihi ile malın fiilen yola çıktığı tarih karıştırılmamalıdır. Bu iki bilginin doğru kaydedilmesi, belge düzeninin mevzuata uygunluğu açısından önemlidir.
Stok kayıtlarının güncellenmemesi
Sevkiyat tamamlandığı halde stok kayıtları güncellenmezse sistemde gerçekte bulunmayan ürünler varmış gibi görünebilir. Bu durum yeni siparişlerin hazırlanmasını ve depo planlamasını olumsuz etkiler.
Belge ve sipariş bilgilerinin birbirinden kopuk olması
İrsaliye, sipariş ve stok kayıtları farklı sistemlerde veya birbirinden bağımsız dosyalarda tutulduğunda bilgi tekrarına ve hatalara açık bir süreç oluşur. Mümkün olduğunda bu kayıtların birbiriyle ilişkilendirilmesi gerekir.
Sevk İrsaliyesi Süreci Nasıl Daha Kolay Yönetilir?
Bir işletmede sipariş sayısı arttıkça sevkiyat işlemlerini manuel olarak takip etmek zorlaşır. Siparişlerin hazırlanması, ürünlerin depodan çıkarılması, teslimat durumunun güncellenmesi ve stok miktarlarının kontrol edilmesi birbiriyle bağlantılı süreçlerdir.
Bu süreçlerin düzenli yönetilmesi için işletmelerin sipariş, stok ve sevkiyat kayıtlarını birlikte değerlendirebileceği bir yazılım altyapısından yararlanması faydalıdır.
Örneğin bir siparişin hazırlanmasından sevkiyata çıkmasına kadar geçen aşamaların sistem üzerinden takip edilmesi, hangi siparişin beklediğini ve hangisinin gönderime hazır olduğunu görmeyi kolaylaştırır. Sevkiyat tamamlandığında stok hareketlerinin doğru kaydedilmesi de depo kayıtlarının güncel kalmasına yardımcı olur.
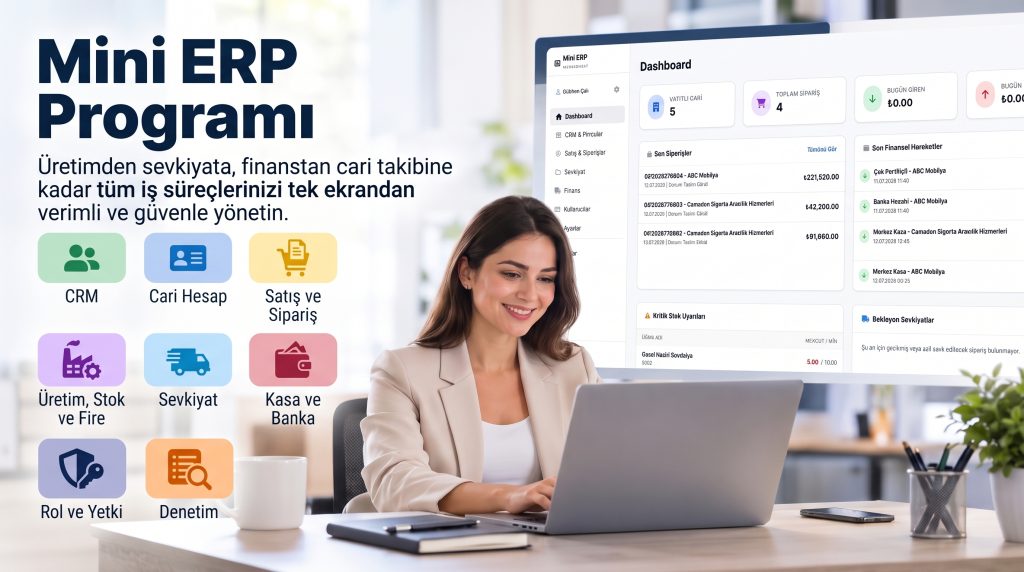
Bu noktada USG Bilişim Mini ERP sistemi, sipariş, stok, üretim, cari hesap ve sevkiyat süreçlerini tek panel üzerinden takip etmek isteyen işletmeler için değerlendirilebilir.
Mini ERP içerisinde siparişler belirli aşamalara göre izlenebilir. Bekleyen, üretimde olan, sevke hazır ve sevk edilmiş siparişlerin durumları takip edilebilir. Sevkiyat işlemi tamamlandığında stok miktarının güncellenmesi, depo ve sipariş bilgilerinin birlikte değerlendirilmesini sağlar.
Sistemde ayrıca sevkiyat havuzu, teslimat bilgileri ve A4 formatında yazdırılabilen teslimat belgeleri gibi operasyonel özellikler bulunur. Böylece işletmeler sevkiyat sürecini daha düzenli takip edebilir ve ilgili kayıtları tek merkezden yönetebilir.
Burada önemli olan nokta, operasyonel teslimat belgesi ile mevzuata uygun resmi sevk irsaliyesinin aynı şey olmayabileceğidir. İşletmenin resmi sevk irsaliyesi veya e-İrsaliye yükümlülüğü varsa bu belgenin ilgili mevzuata uygun sistem üzerinden düzenlenmesi gerekir. Kullanılan ERP yazılımının bu resmi belgeyi düzenleme veya entegrasyon yeteneği ayrıca doğrulanmalıdır.
Sevk İrsaliyesi Hakkında Sık Sorulan Sorular
Sevk irsaliyesini kim düzenler?
Malın alıcıya teslim edilmek üzere satıcı tarafından taşınması veya taşıttırılması halinde sevk irsaliyesini satıcı düzenler. Malın alıcı tarafından taşınması veya taşıttırılması halinde ise ilgili şartlar kapsamında alıcı tarafından düzenlenmesi gerekir. İşletmelerin kendi iş yerleri arasındaki mal hareketlerinde de gönderen işletmenin belge düzenleme yükümlülüğü bulunabilir.
Sevk irsaliyesinde fiyat yazmak zorunlu mudur?
Sevk irsaliyesinin temel amacı mal hareketini belgelemektir. Vergi Usul Kanunu’nun 230. maddesinde sevk irsaliyeleri bakımından fiyat ve bedel bilgilerinin hariç tutulduğu belirtilir. Bu nedenle sevk irsaliyesi ile faturanın fiyat ve tutar bilgileri açısından farklı amaçlara sahip olduğu unutulmamalıdır.
Fatura olmadan sevk irsaliyesi düzenlenebilir mi?
Evet. Malın sevki sırasında fatura henüz düzenlenmemiş olsa da sevk irsaliyesi düzenlenmesi gerekebilir. Fatura ve sevk irsaliyesinin düzenlenme zamanları farklı kurallara tabidir. İşlemin niteliğine göre geçerli istisnalar ayrıca değerlendirilmelidir.
Sevk irsaliyesi olmadan mal taşınabilir mi?
Sevk irsaliyesi düzenleme yükümlülüğü bulunan bir mal hareketinde gerekli belge olmadan taşıma yapılması mevzuata aykırılık oluşturabilir. Bununla birlikte mevzuatta belirli durumlar için istisnalar bulunmaktadır. İşletmeler kendi faaliyet türlerini ve taşıma işleminin niteliğini dikkate almalıdır.
Sevk irsaliyesi ile taşıma irsaliyesi aynı mıdır?
Hayır. Sevk irsaliyesi ticari malların hareketini belgelemek amacıyla düzenlenir. Taşıma irsaliyesi ise ücret karşılığında eşya taşıyan gerçek ve tüzel kişilerin taşıdıkları eşya için düzenlediği ayrı bir belgedir.
e-İrsaliye kullanmak zorunlu mudur?
e-İrsaliye uygulaması, mevzuatta belirtilen şartları taşıyan mükellefler için zorunlu olabilir. Ayrıca zorunluluk kapsamında olmayan işletmelerin de gerekli koşulları sağlayarak uygulamaya gönüllü olarak dahil olması mümkündür. Güncel kapsam ve geçiş şartları Gelir İdaresi Başkanlığının düzenlemelerine göre kontrol edilmelidir.
Sevk irsaliyesi düzenlendikten sonra stok düşer mi?
Bu durum kullanılan yazılımın işleyişine bağlıdır. Bazı sistemlerde sevkiyat işlemi tamamlandığında stoktan otomatik düşüş yapılabilir. Bazı sistemlerde ise irsaliye veya sevkiyat kaydı ile stok hareketinin ayrıca ilişkilendirilmesi gerekir. Önemli olan, fiilen depodan çıkan ürün miktarının stok kayıtlarına doğru yansıtılmasıdır.
Doğru Sevk İrsaliyesi, Düzenli Sevkiyat Süreci
Sevk irsaliyesi, işletmelerin mal hareketlerini kayıt altına almasını sağlayan önemli bir ticari belgedir. Doğru düzenlenmiş bir irsaliye; gönderici, alıcı, ürün, miktar ve sevk tarihi bilgilerinin açık şekilde takip edilmesine yardımcı olur.
İşletmelerin sevk irsaliyesi hazırlarken mevzuatta belirtilen zorunlu bilgileri dikkate alması, ürün miktarlarını kontrol etmesi ve fiili sevk tarihini doğru kaydetmesi gerekir. e-İrsaliye kullanması gereken işletmeler ise elektronik belge süreçlerini Gelir İdaresi Başkanlığının güncel düzenlemelerine uygun şekilde yürütmelidir.
Sevkiyat işlemlerini yalnızca belge düzenlemekten ibaret görmemek gerekir. Sipariş, stok, üretim ve teslimat kayıtlarının birlikte yönetilmesi işletmenin operasyonel verimliliğini artırabilir. Bu süreçleri daha düzenli takip etmek isteyen işletmeler, USG Bilişim Mini ERP gibi sipariş ve sevkiyat yönetimini bir arada sunan yazılım çözümlerini inceleyebilir.